La geotermia es un problema de secuenciación de riesgos, afirma el director de operaciones de Ignis
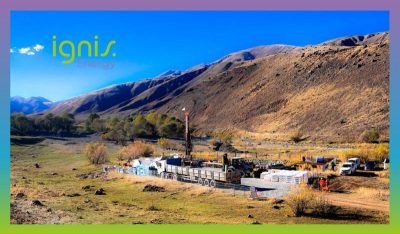
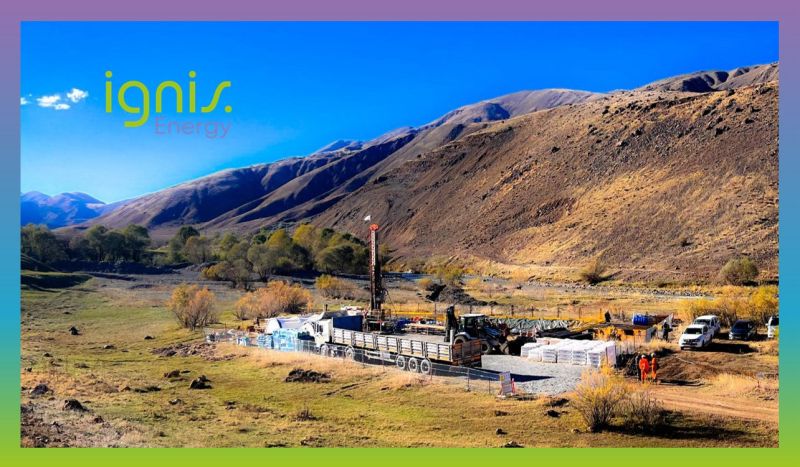 Operaciones de perforación en el emplazamiento geotérmico de Kaynarpinar, en Turquía (fuente: Ignis Energy)


 Oscar Llamosa Ardila
10 Oct 2026
Marcus Oesterberg, director de operaciones de Ignis Energy, explica por qué fracasan los proyectos geotérmicos cuando se asumen riesgos en el orden incorrecto y dónde se sitúa actualmente la brecha de financiación.
Los proyectos geotérmicos rara vez fracasan porque falte calor. Fracasan porque los desarrolladores asumen los riesgos en el orden equivocado. Así lo sostiene Marcus Oesterberg, director de operaciones de Ignis Energy, en un artículo de opinión publicado en el Journal of Petroleum Technology (JPT) el 1 de octubre de 2026. Oesterberg amplió sus argumentos en una entrevista de preguntas y respuestas con ThinkGeoEnergy.
Gran parte del debate actual sobre geotermia se centra en las nuevas tecnologías de perforación, estimulación y sistemas de circuito cerrado. Sin embargo, Oesterberg afirma que el verdadero desafío es otro: «convertir la incertidumbre geológica en infraestructura financiable». En su opinión, la industria petrolera ya está preparada para resolverlo.
Del shale a la geotermia
Su argumento comienza con el shale. «Durante la mayor parte de su historia, la geotermia fue un negocio convencional a la espera de una geología favorable», escribe Oesterberg. Esto cambió aproximadamente a mediados de la década pasada. Para entonces, el sector del shale llevaba diez años perfeccionando la perforación horizontal y la fracturación hidráulica, tecnologías que resultaron ser muy similares a las que necesita la geotermia para alcanzar el calor en formaciones donde la naturaleza no proporcionó la permeabilidad necesaria para permitir la circulación de fluidos.
La geotermia pasó así a convertirse en «un problema de ingeniería que la industria de perforación más capacitada del mundo ya sabía cómo abordar». Esta es la razón por la que el artículo se escribió para los miembros de la Society of Petroleum Engineers (SPE). «Quienes entienden de perforación ya forman, en gran medida, parte de esta industria», señala.
Oesterberg cuenta con 32 años de experiencia en petróleo y gas y es titular de 19 patentes estadounidenses. Se incorporó a Baker Hughes en 1995, donde desempeñó, entre otros cargos, el de director de operaciones de perforación en el golfo de México. Posteriormente dirigió Evolution Engineering, una empresa especializada en medición durante la perforación (MWD) que Baker Hughes adquirió en 2021. En 2022 se incorporó a Ignis como su primer empleado y actualmente lidera el desarrollo de su cartera de proyectos en Estados Unidos, Turquía, Italia e Indonesia.
Un negocio que concentra los costes al inicio
Según Oesterberg, todos los proyectos geotérmicos comparten la misma estructura financiera, independientemente de la tecnología utilizada. Los estudios preliminares, la exploración, los pozos de prueba y la planificación cuestan «unos pocos millones de dólares» y requieren entre dos y tres años. Estos costes apenas dependen del tamaño del recurso. Posteriormente, la perforación del campo, la construcción y la puesta en marcha cuestan varios millones de dólares por megavatio y aumentan en función de la magnitud del recurso.
«El dinero se gasta y el riesgo geológico se asume antes de que la planta produzca un solo kilovatio», escribe. Una planta de generación que vende electricidad en el mercado puede refinanciarse y una línea de producción puede reconfigurarse. En cambio, un yacimiento que no cumple las expectativas no puede corregirse una vez que se ha desarrollado el proyecto.
La mayor parte de la incertidumbre técnica puede reducirse durante las fases iniciales, cuando los costes son menores. Un proyecto que perfora el campo o encarga equipos de fabricación y entrega a largo plazo antes de delimitar el recurso no resulta financiable, «por mucho calor que haya bajo la concesión».
Interpretar el subsuelo con rigor
Oesterberg advierte sobre el riesgo de considerar los datos de exploración prometedores como pruebas concluyentes. Una anomalía térmica, un conductor magnetotelúrico o la presencia de aguas termales en superficie no constituyen, por sí solos, un yacimiento. «Un gradiente térmico elevado sin una vía de circulación es un pozo seco con una buena historia», escribe.
En su opinión, un pozo de confirmación permite reducir la mayor parte del riesgo técnico. Todos los trabajos previos deben aportar a ese pozo la mayor cantidad de información posible y al menor coste, de modo que, cuando llegue el equipo de perforación, el objetivo sea validar el recurso y no explorarlo por primera vez.
Ganarse el acceso a capital más barato
Según Oesterberg, la secuencia de desarrollo también modifica el coste del capital. Un riesgo geológico sin delimitar corresponde al capital de riesgo, que exige rentabilidades superiores al 30 %. Un recurso demostrado, con permisos y listo para perforar, se considera un activo de infraestructura y puede financiarse con rentabilidades exigidas de un solo dígito. «El objetivo no es conseguir capital barato al principio, sino ganárselo más adelante», escribe.
A medida que disminuye el riesgo, cambia también el tipo de capital. El capital de riesgo financia la evaluación preliminar y la exploración. Los fondos de crecimiento o de capital privado entran una vez que un pozo de confirmación y una evaluación del recurso han permitido delimitar el yacimiento. El capital de infraestructura toma el relevo cuando el proyecto cuenta con los permisos y está listo para perforar. Finalmente, la deuda de financiación de proyectos permite refinanciar la construcción una vez que la planta está generando electricidad.
Preguntas y respuestas con Marcus Oesterberg
ThinkGeoEnergy: Gran parte del debate sobre geotermia gira en torno a la tecnología: sistemas geotérmicos mejorados (EGS), sistemas de circuito cerrado y roca supercaliente. ¿Este enfoque ayuda o perjudica al sector a la hora de captar capital?
Oesterberg: Ambas cosas. El relato tecnológico atrajo nueva atención y nuevas inversiones hacia la geotermia, y las herramientas procedentes del shale son una de las principales razones por las que los inversores se toman en serio el sector hoy en día. Sin embargo, una tecnología no es un activo. Cuando una propuesta comienza por el método, se pide a los inversores que financien una promesa de ingeniería en lugar de un recurso delimitado. Esto hace que los proyectos sigan valorándose como inversiones de capital de riesgo durante más tiempo del necesario.
Las preguntas que realmente necesita responder el capital son más sencillas: ¿hay suficiente calor?, ¿existe una vía de circulación viable?, ¿puede desarrollarse el recurso de forma segura y reproducible?
Ninguno de los tres enfoques es categóricamente superior. Un recurso convencional de alta entalpía no necesita un yacimiento diseñado artificialmente, mientras que, cuando la roca está caliente pero presenta baja permeabilidad, la estimulación tiene sentido. La tecnología debe adaptarse al yacimiento, no el yacimiento a una tecnología preferida. Eso es lo que permite que un proyecto pase de la valoración propia del capital de riesgo a la del sector de infraestructura.
¿En qué punto de la secuencia suelen equivocarse más los desarrolladores?
El error más común es comprometerse con la etapa costosa antes de responder las preguntas básicas, que son más baratas. Un desarrollador obtiene una señal prometedora —una anomalía térmica, un conductor magnetotelúrico o la presencia de aguas termales en superficie— y la interpreta como prueba de la existencia de un yacimiento. Se dimensiona la planta, se elige una tecnología y el pozo de confirmación se convierte en un mero trámite dentro de un proyecto que ya ha sido diseñado.
Visité una planta en Turquía que se construyó para una capacidad que el yacimiento no podía sostener. A los pocos meses de entrar en operación, la producción estaba disminuyendo y la planta funcionaba muy por debajo de su capacidad de diseño. A partir de ese momento, el operador tiene que luchar por proteger su inversión, perforando más pozos o asumiendo costosas intervenciones correctivas.
Un enfoque por fases habría permitido determinar lo que el yacimiento podía producir antes de invertir en infraestructura. La solución no es tener más cautela, sino respetar el orden correcto.
La transición de la exploración al pozo de confirmación es el punto en el que resulta más difícil conseguir capital de riesgo. ¿Quién debería financiarlo y qué papel deberían desempeñar los mecanismos públicos de mitigación del riesgo?
El pozo de confirmación ocupa una posición especialmente complicada dentro de la estructura de capital. Sigue implicando riesgo de capital de riesgo, pero cuesta más que cualquier etapa anterior y es el pozo que determina si el proyecto puede revalorizarse.
Entre los instrumentos públicos, las subvenciones son las más importantes. GeoAlaska, organización en cuya junta directiva participo, acaba de ser seleccionada por el Departamento de Energía de Estados Unidos para recibir hasta 8 millones de dólares destinados a la perforación exploratoria en Mount Augustine, Alaska. Ese dinero se destina directamente al pozo de mayor riesgo del proyecto. El problema es la velocidad: los plazos de las subvenciones rara vez coinciden con el calendario comercial de un proyecto.
Alemania ha dado un paso en la dirección correcta. En el marco de un programa lanzado en diciembre pasado, el banco público de desarrollo KfW concede préstamos para la perforación, Munich Re asegura parte de esos préstamos frente al riesgo de encontrar un pozo seco o de bajo rendimiento, y el Estado condona el importe restante. Esto transforma el pozo de confirmación de una apuesta de capital en una operación financiable mediante deuda. Otros países también cuentan con mecanismos que pueden resultar útiles.
Otros ejemplos señalados por Oesterberg:
-
África Oriental: Geothermal Risk Mitigation Facility (GRMF), financiado mediante subvenciones desde 2012.
-
Filipinas: mecanismo de reducción de riesgos geotérmicos de 170 millones de dólares estadounidenses, aprobado en julio de 2026.
¿Cómo aplica Ignis esta secuencia en Estados Unidos, Turquía, Italia e Indonesia?
La secuencia es la misma en todas partes: conciliar los datos existentes, asegurar los derechos sobre los terrenos adecuados, realizar los estudios, construir un único modelo del subsuelo y, después, perforar para validar el recurso.
Lo que cambia es el marco territorial y jurídico en el que opera el negocio. En el oeste de Estados Unidos tenemos concesiones federales; en Alaska trabajamos en terrenos estatales y en California, en terrenos privados. En Turquía, las licencias las expiden las administraciones provinciales, mientras que Italia e Indonesia tienen sus propios marcos normativos.
Cada uno de estos contextos tiene sus propias regulaciones y plazos de obtención de permisos, que deben coordinarse con la disponibilidad de capital. El dinero disponible antes de obtener el permiso permanece inactivo, mientras que un permiso listo antes de disponer de los fondos supone perder una oportunidad. La clave está en los detalles.
En toda la cartera de proyectos, esta disciplina es la que hace viable económicamente la secuencia: el capital se dirige a las oportunidades que demuestran merecerlo.
¿Qué suelen entender mal los profesionales del petróleo y gas cuando pasan a la geotermia y qué aportan que le falta al sector?
Lo que aportan es la parte más difícil: cien años de experiencia y disciplina en la caracterización del subsuelo. Saber interpretar correctamente un yacimiento, distinguir una manifestación de hidrocarburos de un pozo productor y perforar a altas temperaturas y grandes profundidades. El sector del shale ya había dedicado una década a perfeccionar la perforación horizontal y la estimulación, herramientas que necesita la geotermia allí donde la naturaleza no ha proporcionado la permeabilidad necesaria.
Lo que suelen entender mal es la economía del negocio. En petróleo y gas, un pozo exitoso comienza a generar ingresos casi de inmediato, y el producto es fácil de almacenar y transportar al mercado. La geotermia funciona de manera opuesta. La energía debe utilizarse allí donde se encuentra, por lo que es necesario construir la planta en ese mismo lugar y, a menudo, crear la propia conexión con el cliente. Los costes de infraestructura se asumen por adelantado y los rendimientos llegan a largo plazo: más lentamente, pero de forma estable durante décadas. Quienes vienen del sector petrolero tienden a subestimar esta diferencia.
Mi consejo es aplicar la disciplina que ya conocen, respetando el orden de las etapas, y desconfiar de cualquier propuesta que empiece por una tecnología y después intente encontrar un recurso que la justifique.
Descartar una oportunidad poco prometedora en una etapa temprana es difícil para una empresa joven. ¿Ha abandonado Ignis algún proyecto?
Sí, aunque la mayoría de las oportunidades nunca llegan tan lejos. He evaluado más de 80 oportunidades en todo el mundo, y todo el mundo tiene una idea y una esperanza. La mayoría se descartan pronto, durante las etapas de evaluación que aplicamos antes de gastar cantidades importantes de dinero. Ese es el momento menos costoso para decir que no.
La decisión se vuelve más difícil cuando una oportunidad ya forma parte de la cartera y se ha invertido dinero en ella. Abandonamos un proyecto en Nevada después de invertir en un estudio magnetotelúrico. Cada dólar invertido durante las primeras etapas de exploración en una oportunidad que presenta indicios débiles puede ahorrar miles de dólares en el futuro.
La disciplina consiste en tomar esa decisión basándose en los datos, en lugar de perforar para confirmar una esperanza.
¿Qué tamaño debe tener una cartera de proyectos para que el riesgo sea realmente «estadístico»?
No existe una cifra mágica. Depende de cuánto riesgo se esté dispuesto a asumir. Se puede perforar un pozo exploratorio de alto riesgo, apostándolo todo a una única ubicación porque alguien aseguró que era perfecta, o adoptar un enfoque disciplinado. Diez oportunidades dentro de un mismo sistema de fallas se parecen más a una sola apuesta que diez oportunidades distribuidas geográficamente. El riesgo se vuelve estadístico cuando se diversifica entre distintas cuencas, contextos geológicos y marcos regulatorios y de permisos, de modo que un pozo decepcionante en un lugar dice poco sobre el comportamiento del conjunto de la cartera.
The Geysers ilustra el otro lado de esta cuestión. El campo alcanzó un máximo de aproximadamente 1.600 MW en 1987. Una docena de operadores competían sin compartir datos sobre el yacimiento y lo desarrollaron en exceso, lo que provocó que la producción cayera por debajo de los 900 MW en ocho años. La inyección de aguas residuales municipales y la consolidación de las operaciones estabilizaron el campo, con Calpine operando actualmente alrededor del 80 % del mismo. Las plantas de Calpine tienen hoy una capacidad conjunta de hasta 725 MW. Un mismo yacimiento repartido entre numerosos propietarios no constituye una cartera diversificada: es una sola apuesta que todos están agotando desde distintos frentes.
¿Están preparados los fondos de infraestructura y los prestamistas de financiación de proyectos para invertir en geotermia en las etapas que usted describe?
Todavía no, y esa es precisamente la brecha financiera crítica del sector, conocida como el valle de la muerte. El capital de infraestructura busca proyectos cuyo riesgo ya se haya reducido, y para la mayoría de los fondos eso significa llegar a la fase de ingeniería de diseño inicial (FEED), cuando el recurso está confirmado y se está diseñando la planta. El capital privado puede asumir el riesgo antes de ese punto, pero no suele disponer del tiempo ni de la paciencia necesarios para permanecer en un proyecto geotérmico durante todo el proceso hasta llegar allí.
Por tanto, la brecha se extiende desde las etapas previas al pozo de confirmación hasta la fase FEED: el yacimiento todavía está en proceso de validación y el proyecto aún no reúne las condiciones para ser financiable.
La industria cerrará esa brecha de la misma manera que lo hacen todas las nuevas clases de activos: construyendo un historial de resultados. Cada proyecto que siga una secuencia adecuada y cumpla lo prometido facilitará la financiación del siguiente.
El artículo de opinión completo, «Geothermal Is a Risk-Sequencing Problem», está disponible en el sitio web de JPT.
Declaración de transparencia: Alexander Richter, fundador de ThinkGeoEnergy, es asesor de Ignis Energy.
Más información en nuestra plataforma global ThinkGeoEnergy.